Un faux message, un faux site qui ressemble trait pour trait à celui de votre banque, et quelques minutes plus tard, de l'argent part de votre compte. Beaucoup de victimes entendent ensuite la même phrase : « Vous avez donné vos codes, c'est de votre faute, nous ne remboursons pas. » La Cour de justice de l'Union européenne vient de rappeler que ce refus immédiat n'est pas permis. Voici ce que cela veut dire pour vous, sans vous promettre plus que ce que dit la décision.
Que dit la décision de la Cour de justice européenne ?
Le 15 octobre 2026, la Cour de justice de l'Union européenne a jugé qu'une banque doit rembourser immédiatement un paiement que vous n'avez pas autorisé, même si elle estime que vous avez été gravement négligent. Elle ne peut refuser d'emblée que si elle soupçonne une fraude de votre part.
L'affaire part d'une cliente polonaise. Elle vendait un objet sur un site de petites annonces. Un faux acheteur lui a envoyé un lien pour « confirmer la vente ». Le lien menait vers une copie du site de sa banque, où elle a saisi ses identifiants. L'escroc s'en est servi pour virer l'équivalent d'environ 700 euros vers son propre compte. Elle a prévenu sa banque dès le lendemain, qui a refusé de la rembourser.
La Cour rappelle la règle européenne :
- la banque rembourse au plus tard à la fin du premier jour ouvrable après avoir été informée ;
- à condition que vous la préveniez sans tarder ;
- seule exception : elle a de bonnes raisons de soupçonner que vous avez fraudé, et elle doit alors l'expliquer par écrit à l'autorité compétente. En France, c'est la Banque de France.
Cette décision ne crée pas une nouvelle loi. Elle précise comment lire un texte européen déjà en vigueur, que la France applique depuis longtemps à l'article L133-18 du Code monétaire et financier. Les tribunaux français doivent suivre cette lecture.
Votre banque peut-elle encore invoquer votre négligence ?
Oui, mais plus tard, et c'est à elle de la prouver. La banque doit d'abord vous rembourser. Ensuite seulement, elle peut vous réclamer la somme si elle démontre que vous avez, volontairement ou par négligence grave, manqué à la protection de vos codes. Elle ne peut pas refuser d'emblée et vous laisser saisir la justice.
C'est le point que plusieurs titres de presse ont un peu trop simplifié. La décision ne dit pas que la banque perd son argent à chaque fois. Elle dit qu'on ne peut pas vous laisser sans rien pendant qu'on discute de votre responsabilité.
Pourquoi est-ce important pour vous ?
Avant, certaines victimes se voyaient opposer un refus sec, et c'était à elles de lancer une procédure, avec ce que cela coûte en temps, en argent et en énergie. La Cour le dit clairement : ce serait vider la règle de son sens. Désormais, c'est à la banque de faire l'effort de la preuve si elle veut récupérer la somme.
Quelles opérations sont concernées, et lesquelles ne le sont pas ?
La décision vise les paiements faits sans votre accord : un escroc qui utilise vos identifiants ou les numéros de votre carte. Si c'est vous qui avez réalisé ou validé un virement, même parce qu'on vous a manipulé, la banque peut considérer l'opération comme autorisée. La situation est alors différente.
Les cas typiques couverts
- Vous avez saisi vos identifiants sur un faux site, et quelqu'un s'en est servi pour vider votre compte. C'est exactement le cas jugé.
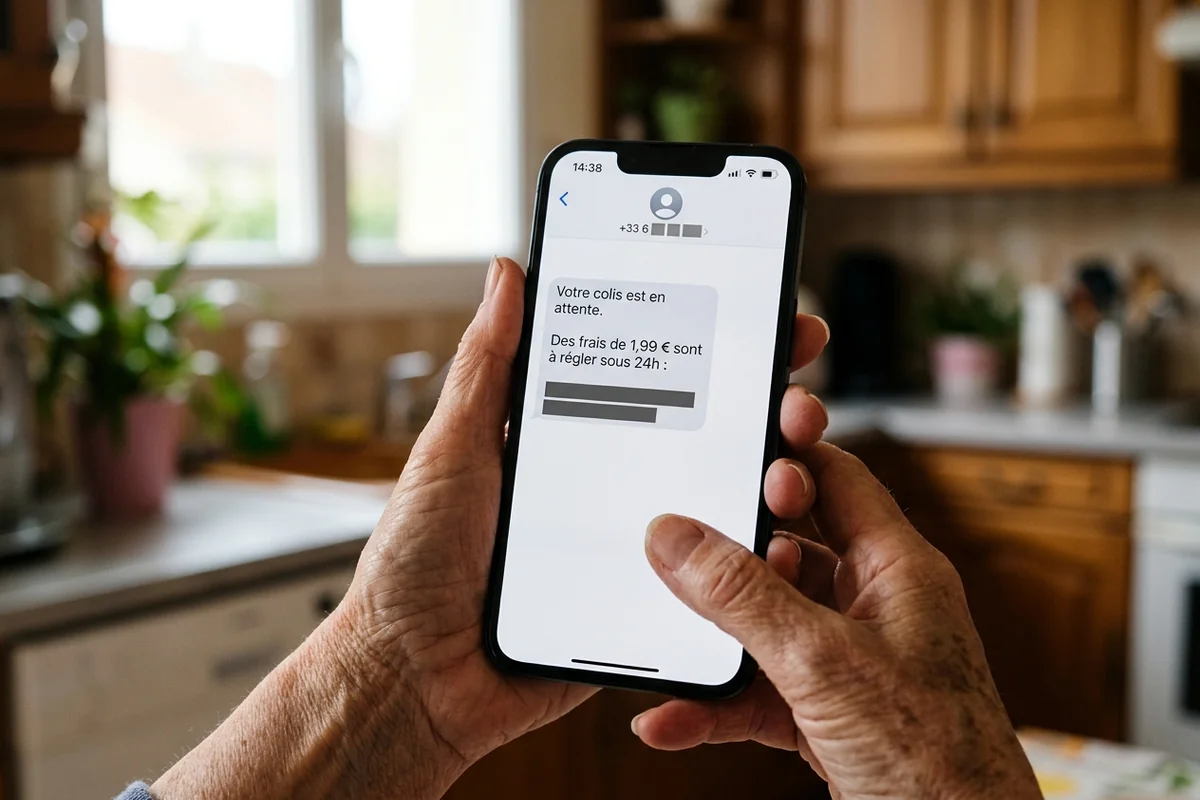
- Les numéros de votre carte ont été volés, par exemple après un faux SMS ou de faux messages de réservation d'hôtel, et des achats apparaissent sur votre relevé.
Le cas le plus délicat
Le faux conseiller bancaire qui vous appelle et vous fait valider vous-même un virement « pour sécuriser votre compte ». Là, la banque dira souvent que vous avez autorisé l'opération. Ne renoncez pas pour autant : décrivez précisément ce qui s'est passé et demandez une réponse écrite.
Que faire, concrètement, si de l'argent a disparu de votre compte ?
Appelez votre banque tout de suite pour bloquer votre carte et l'accès à vos comptes. Puis demandez par écrit le remboursement d'une « opération de paiement non autorisée ». Plus vous agissez vite, plus votre dossier est solide. La loi vous laisse au maximum 13 mois après le débit.
- Bloquez tout : appelez le numéro d'opposition de votre banque, ou le serveur interbancaire au 0 892 705 705, ouvert 7 jours sur 7.
- Écrivez à votre banque (lettre recommandée ou messagerie de votre espace client) : la date, le montant, et la phrase « opération de paiement non autorisée, je demande son remboursement en application de l'article L133-18 du Code monétaire et financier ». Gardez une copie.
- Signalez la fraude : pour une carte bancaire restée en votre possession, sur Perceval, le service officiel du ministère de l'Intérieur. Pour un virement, déposez plainte.
- Gardez les preuves : captures du faux message, du faux site, des appels reçus.
- Si la banque refuse, rappelez-lui la décision de la Cour de justice de l'Union européenne du 15 octobre 2026 (affaire C-70/25), puis saisissez le médiateur de votre banque.
Pour vous faire accompagner, appelez Info Escroqueries au 0 805 805 817, numéro gratuit du ministère de l'Intérieur. Le site cybermalveillance.gouv.fr détaille aussi les bons réflexes après un hameçonnage.
Et pour la suite ?
Changez le mot de passe de votre banque en ligne et celui de votre messagerie. Si vous avez un doute sur votre ordinateur ou votre téléphone, je peux venir vérifier et sécuriser votre ordinateur ou votre téléphone chez vous. Et pour ne plus vous faire piéger, apprenez à reconnaître un faux SMS de banque, ou prenez quelques cours d'informatique pour gagner en assurance.
À retenir
- Un paiement que vous n'avez pas autorisé : la banque doit vous rembourser au plus tard à la fin du premier jour ouvrable suivant votre signalement.
- Elle ne peut pas refuser d'emblée pour négligence grave. Elle peut seulement vous réclamer la somme ensuite, en la prouvant.
- Prévenez-la sans tarder, par téléphone puis par écrit, et gardez toutes les preuves.
L'auteur
Quentin Challier
Dépanneur informatique à domicile à Marseille depuis 2012
J'aide les particuliers à utiliser leur ordinateur, leur téléphone et Internet sans stress. Sur ce blog, je réponds aux questions les plus courantes, avec des mots simples.